Les règles du régime micro-BIC applicables aux loueurs en meublé ont récemment évolué, notamment pour les meublés de tourisme. Avec la revalorisation de certains seuils en 2026, des précisions relatives aux plafonds et aux abattements applicables viennent d’être apportées. Lesquelles ?
Actualités patrimoniales - Page 2
Vous louez ou sous-louez une partie de votre résidence principale ? Les loyers perçus peuvent, toutes conditions remplies, être exonérés d’impôt sur le revenu, à condition notamment que leur montant reste « raisonnable ». À ce titre, les plafonds applicables pour 2026 viennent d’être précisés…
Les organismes d’habitation à loyer modéré (OHLM) peuvent céder à des particuliers les logements qu’ils produisent sous certaines conditions. Un dispositif récemment ouvert aux personnes qui mettent ces logements en location dans le cadre du « dispositif Jeanbrun » …
Le statut de conjoint collaborateur ne peut désormais être conservé que pendant une durée limitée. Pour certaines personnes déjà déclarées sous ce statut, une échéance importante approche au 31 décembre 2026. Qui est concerné et quelles démarches faut-il anticiper ?
Le taux de rémunération du livret d’épargne populaire (LEP) évolue périodiquement en fonction, notamment, de l’inflation. Un nouveau taux vient justement d’être fixé pour la période allant du 1er août 2026 au 31 janvier 2027. À combien s’élève-t-il ?
Les primes versées à l'occasion de la remise de la médaille d'honneur du travail ne bénéficient plus d'une exonération d'impôt sur le revenu depuis la loi de finances pour 2026. Interrogé sur un éventuel retour en arrière, le Gouvernement prend position…
Depuis le 30 juillet 2026, le délai spécifique dont disposaient les contribuables pour contester une retenue à la source est supprimé. Ces réclamations bénéficient désormais du délai de droit commun, plus long. Voilà qui mérite quelques explications…
Les avis d'impôt sur les revenus de 2025 sont arrivés dans les espaces personnels des particuliers. Pour certains, ils s'accompagnent d'une bonne surprise : un remboursement de l'administration fiscale. D'autres, en revanche, devront régler un complément d'impôt. À quoi correspondent ces régularisations ?
Propriétaires, surveillez votre espace personnel sur impots.gouv.fr : les avis de taxe foncière 2026 sont progressivement mis à disposition depuis le 27 août 2026 pour les propriétaires non mensualisés. L’occasion de rappeler qui doit payer cette taxe, comment elle est calculée et, surtout, quels sont les dispositifs permettant d’en réduire le montant…
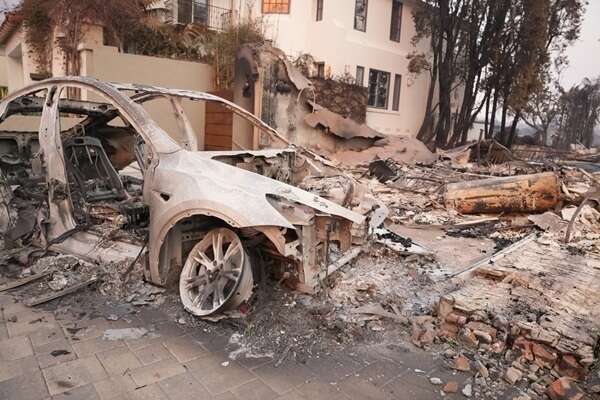
Face aux incendies exceptionnels qui ont touché la Gironde et les Landes, plusieurs mesures de soutien sont annoncées en faveur des particuliers et des professionnels sinistrés. Reports de paiement, dégrèvements d’impôts locaux, exonération de contribution de sécurité immobilière : faisons le point…
Les sociétés qui détiennent des immeubles en France peuvent, sous certaines conditions, être exonérées de la taxe annuelle de 3 %. Lorsqu'elles n'ont pas accompli les formalités nécessaires, une mesure de tolérance leur permet parfois de régulariser leur situation sans avoir à acquitter cette taxe. Mais cette souplesse s'impose-t-elle également à l'administration ? Réponse du juge…
Lorsqu’une personne physique se porte caution au bénéfice d’un créancier professionnel, il convient de veiller au caractère proportionné de son engagement au regard de ses capacités. Que se passe-t-il lorsque cette précaution n’est pas observée ?
Derniers articles
La biodiversité de La Réunion étant riche mais fragile, l’introduction d’espèces animales dans le milieu naturel fait l’objet d’un encadrement strict afin de limiter les risques de déséquilibre des écosystèmes. Certaines espèces peuvent toutefois être autorisées : quelles sont-elles ?
Docteurs juniors et maitres de stage en médecine générale : une compensation financière spécifique ?
Les maitres de stage accueillant un docteur junior en médecine générale et certains docteurs juniors en médecine générale qui accomplissent un stage ambulatoire peuvent se voir attribuer une indemnité spécifique : à quelles conditions et pour quel montant ?